2020-2024年中国紧固件行业预测分析 承压前行,结构性机遇显现
紧固件被称为“工业之米”,是广泛应用于汽车、机械、建筑、电子、航空航天等领域的基础零部件。中国作为全球最大的紧固件生产国和出口国,其行业运行态势对全球供应链具有重要影响。2020-2024年,中国紧固件行业在多重因素交织下,经历了起伏与变革。本文将从行业现状、驱动因素、挑战与趋势等维度,对该时期进行预测分析。
一、2020-2024年行业总体走势预测
2020年:受新冠疫情冲击,一季度企业停工停产,出口订单锐减,全年产量和出口量出现小幅下滑,但下半年随着国内复工复产率先推进,行业快速回暖。
2021年:全球供应链恢复不均,海外订单大量回流中国,加之原材料价格暴涨(钢材、铜等),行业呈现“量增利减”特征。出口量创历史新高,但利润空间被严重压缩。
2022年:俄乌冲突推高能源和原材料成本,海外需求因通胀和去库存而走弱,国内疫情反复影响物流与生产,行业增速明显放缓,中小企业经营困难加剧。
2023年:前期积压订单释放,但全球经济增长乏力,欧美制造业PMI持续低位,出口同比转负。国内房地产低迷拖累建筑用紧固件需求,但新能源汽车、新能源装备等领域成为新增长点。
2024年:预计行业进入筑底企稳阶段。随着国家稳增长政策落地、汽车和家电以旧换新政策实施,内需有望温和复苏;出口方面,东南亚、中东等新兴市场对冲部分欧美下滑,但贸易壁垒和地缘政治风险仍存。整体产量或与2023年持平或微增,利润分化持续。
二、核心驱动因素与挑战
1. 驱动因素
- 下游需求结构变化:传统建筑、普通机械需求趋弱,而新能源汽车(每辆用紧固件约3000-5000个)、风电、光伏、航空航天等高端领域需求旺盛,推动产品升级。
- 国产替代加速:高强度、高精度、耐高温等高端紧固件长期依赖进口,在中美贸易摩擦和供应链安全考量下,国内企业迎来替代窗口期。
- 出口韧性:“一带一路”沿线国家基础设施建设持续发力,RCEP生效降低区域贸易成本,为出口提供新空间。
2. 主要挑战
- 原材料价格波动:钢材占生产成本60%以上,2021-2023年钢价大幅波动严重侵蚀利润,企业议价能力弱。
- 环保与能耗约束:工业涂装、热处理等环节面临严格环保监管,部分区域限产,推高合规成本。
- 国际贸易摩擦:欧盟对华紧固件反倾销、美国301关税等贸易壁垒长期存在,2024年仍难以根本消除。
- 行业集中度低:国内企业超万家,规模以上企业仅数千家,低价同质化竞争激烈,缺乏国际品牌。
三、主要趋势前瞻(2024年及以后)
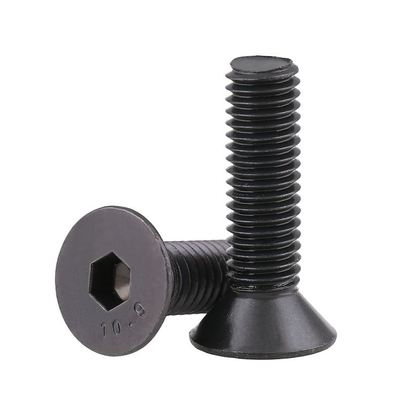
- 产品高端化:钛合金、高温合金、碳纤维复合材料紧固件研发提速,10.9级以上高强度螺栓、精密微型螺丝国产化率逐步提升。
- 智能制造转型:自动化冷镦、视觉检测、数字孪生等技术在龙头企业中普及,降本增效并提升一致性。
- 绿色制造:无铬达克罗、环保镀层、免热处理材料等应用扩大,满足欧盟碳边境调节机制(CBAM)要求。
- 集群化与整合:河北永年、浙江嘉兴、江苏南通等产业集群加快优胜劣汰,头部企业通过并购扩大份额。
- 出口市场多元化:从依赖欧美转向东盟、中东、拉美等地区,海外仓和本地化服务成为竞争新要素。
四、结论与建议
2020-2024年,中国紧固件行业经历了疫情冲击、原材料暴涨、需求波动等多重考验,整体处于“低速增长、结构分化”阶段。预计到2024年底,行业产量将维持在800万-850万吨区间,出口量在300万-330万吨左右。企业应重点关注:①加大研发投入,突破高端紧固件技术瓶颈;②通过数字化改造提升效率和柔性生产能力;③优化出口布局,规避单一市场风险;④加强上下游合作,探索与钢厂的价格锁定机制。
紧固件行业不再是简单的规模扩张,而是以质量、技术和品牌为核心的价值竞争。只有主动适应变化的企业,才能在下一轮周期中赢得先机。
如若转载,请注明出处:http://www.baotuohl.com/product/54.html
更新时间:2026-10-09 03:27:20